Un audit de vos opérations e-commerce. Périmètre fixe, prix connu d'avance.
On passe au crible votre chaîne de paiement à la livraison — confirmation, vérification d'adresse, transporteurs, messages clients, encaissement — et on vous remet un plan d'action priorisé. Le périmètre est défini et chiffré avant de commencer : pas de facturation à l'heure, pas de surprise.
Ce que l'audit couvre
Un périmètre arrêté à l'avance, les mêmes points passés en revue à chaque fois. Vous savez ce que vous recevez, et ce que ça coûte, avant de signer.
Les points passés en revue
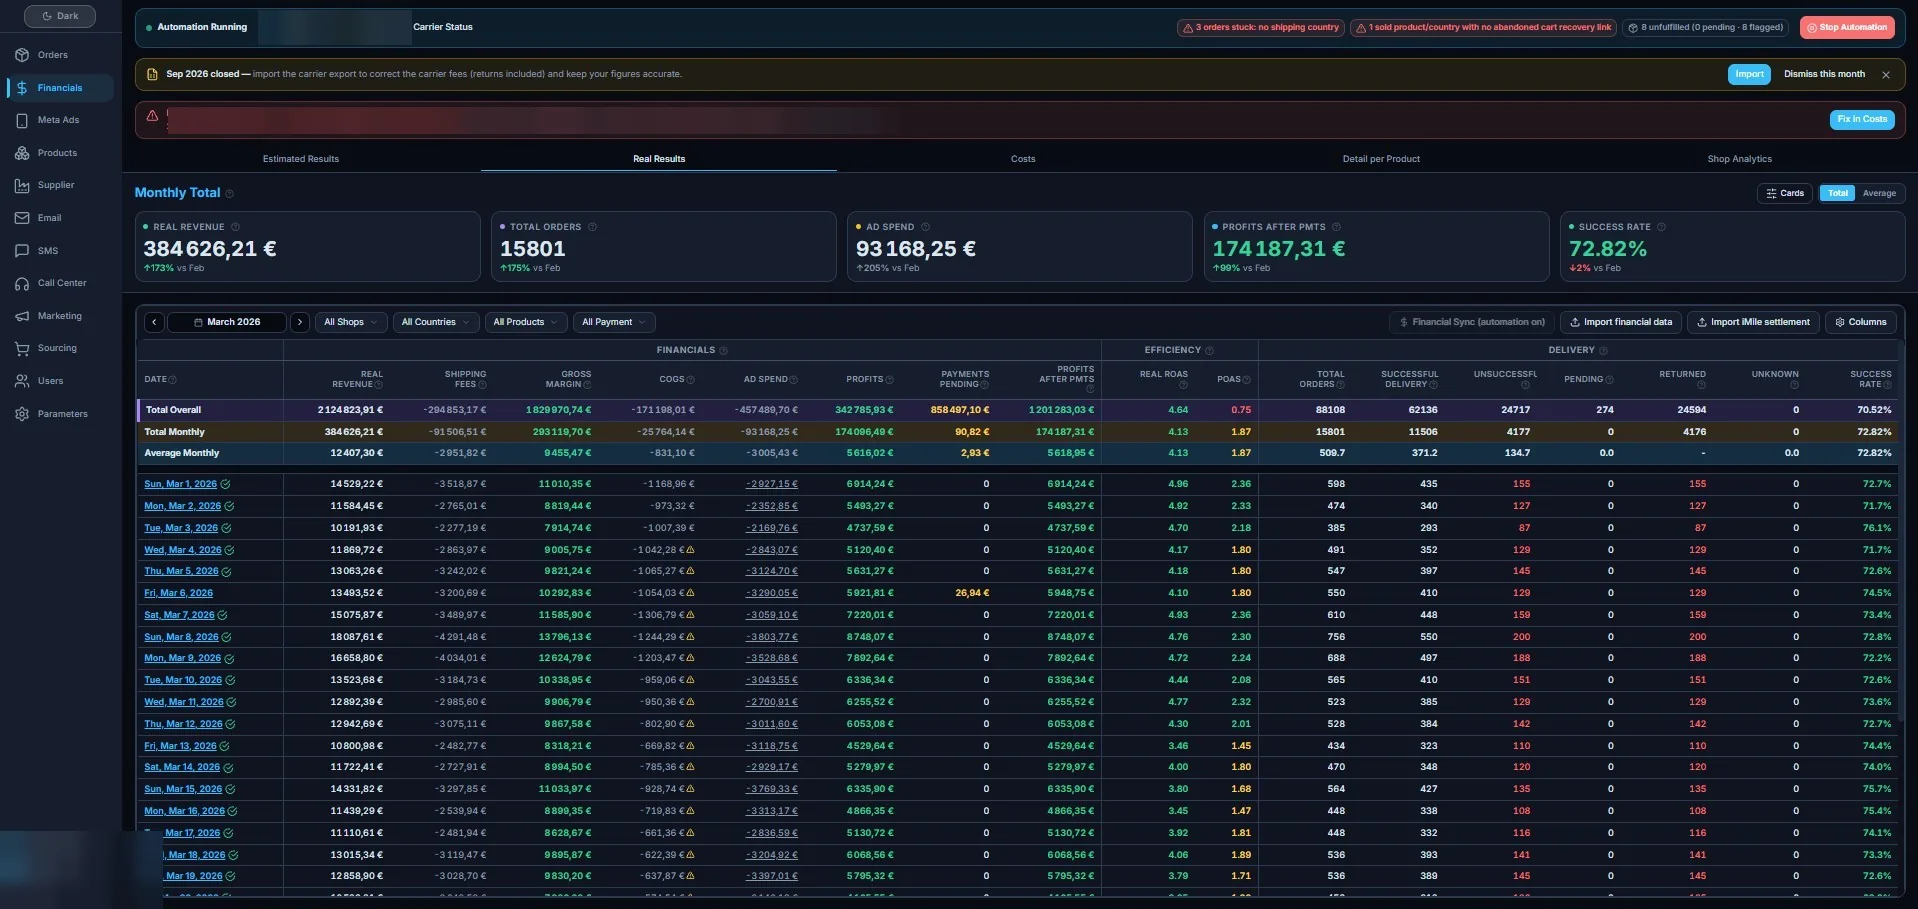
- Taux de confirmation et d'acceptation des commandes, étape par étape
- Qualité des adresses et motifs d'échec de livraison
- Répartition entre transporteurs, délais réels et colis bloqués
- Séquences de messages clients : confirmation, préparation, expédition
- Réconciliation de l'encaissement cash face aux commandes livrées
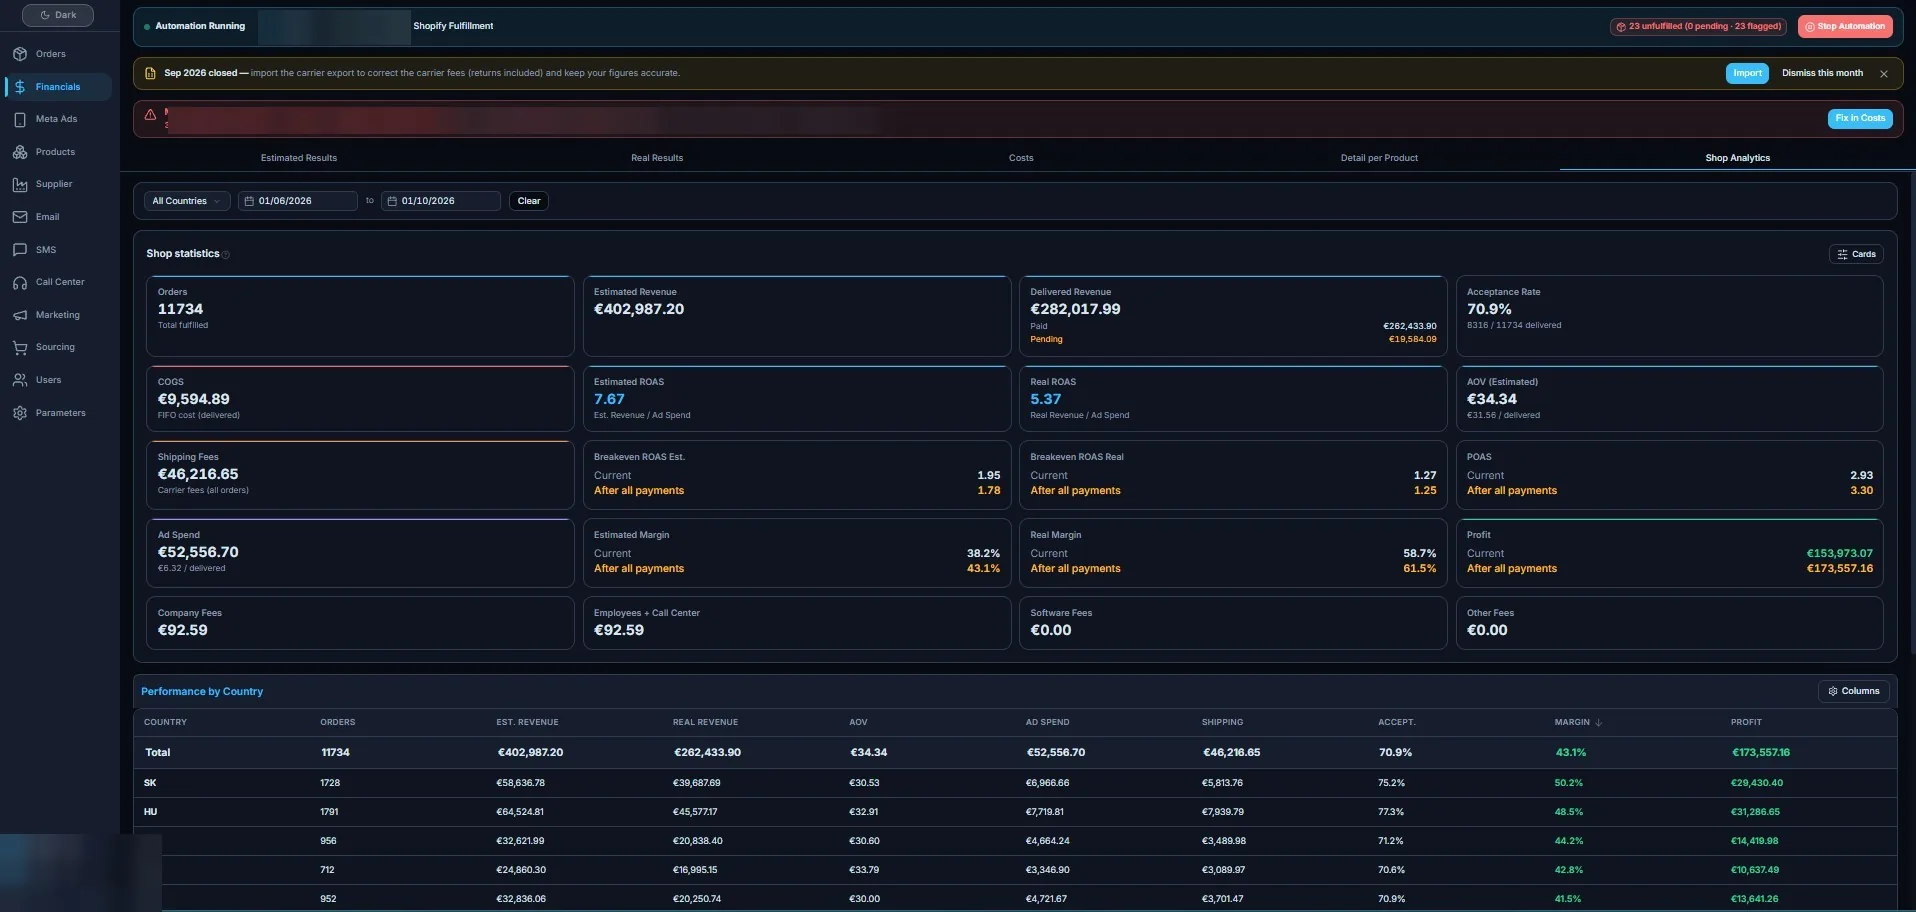
- Marge nette réelle par boutique, par pays et par produit
Où se cache l'argent perdu
La plupart des pertes en paiement à la livraison ne se voient pas dans un tableau de bord standard. Trois zones en concentrent l'essentiel.
Commandes refusées et abandons
Chaque commande non confirmée, ou refusée à la livraison, est un coût sec. On mesure le taux réel à chaque étape et on repère les points de fuite.
En savoir plus →Transporteurs et adresses
Adresses incomplètes, zones mal couvertes, délais trop longs : on isole ce qui fait échouer les livraisons et retourner les colis à l'entrepôt.
En savoir plus →Cash et marge réelle
Le chiffre d'affaires n'est pas l'argent encaissé. On rapproche le cash remis par les transporteurs des commandes livrées pour sortir la vraie marge.
En savoir plus →Ce que vous recevez
Nos repères viennent d'opérations réelles : sur deux opérateurs e-commerce en paiement à la livraison, environ 100 000 commandes en un an, le taux d'acceptation des colis est passé de 65–70 % à 75–80 % et la marge nette de 35–40 % à 45–50 %.
Dans le rapport
- Un rapport écrit, chiffré, avec les constats classés par impact
- Les indicateurs clés mesurés sur vos données réelles, pas des estimations
- Une liste d'actions priorisées, du gain rapide au chantier de fond
- Une estimation du gain attendu pour chaque recommandation
- Un échange pour présenter les constats et répondre à vos questions
Questions fréquentes
Combien de temps dure l'audit ?
La durée dépend de votre volume de commandes et du nombre de boutiques, mais le périmètre et le délai sont fixés avec vous avant de commencer.
Faut-il nous donner accès à nos outils ?
Un accès en lecture à vos commandes, à vos données transporteurs et à votre encaissement suffit. Rien n'est modifié dans vos systèmes pendant l'audit.
Est-ce réservé au paiement à la livraison ?
C'est notre spécialité, et c'est là que l'audit apporte le plus. Les mêmes principes s'appliquent au prépayé, mais les fuites y sont moins coûteuses.
Que se passe-t-il après l'audit ?
Vous repartez avec un plan d'action autonome. Si vous souhaitez qu'on mette en œuvre les recommandations, on en discute séparément : l'audit ne vous y engage pas.
Mes données restent-elles confidentielles ?
Oui. Aucun nom de client, de boutique ou de personne n'est partagé, et nos références sont toujours présentées de façon anonymisée.
Prêt à savoir où part la marge ?
Décrivez-nous votre opération. On revient vers vous avec un périmètre d'audit chiffré.